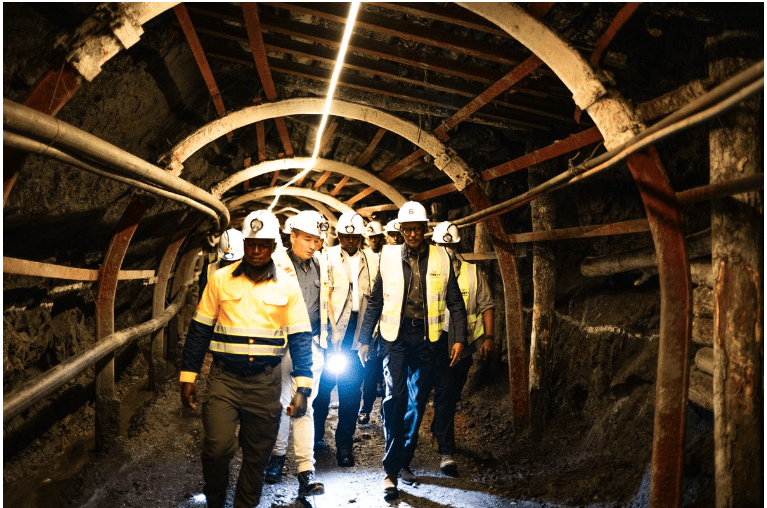
 Photographie d’Archives de la visite de la Mine de Nyabirongo, publiée par la présidence rwandaise. Elle ne représente pas la nouvelle concession de Shyorongi.

La matérialisation du réalignement minéral
L’écosystème mondial des métaux critiques connaît une recomposition accélérée sous l’effet conjugué des tensions stratégiques entre les grandes puissances et du durcissement des normes d’approvisionnement de défense. C’est dans ce cadre que l’officialisation, le 14 septembre 2026, de l’accord contraignant conclu entre le groupe minier Almonty Industries et le gouvernement du Rwanda scelle l’établissement d’une coentreprise dénommée Almonty Rwanda, matérialisant ainsi l’ancrage de Kigali dans la cartographie occidentale des matériaux hautement stratégiques (Almonty Industries, 2026). Cette alliance industrielle s’articule autour d’un partage d’actifs dans lequel l’État rwandais acquiert une participation de vingt-cinq pour cent au capital de la nouvelle structure en contrepartie de l’apport de la concession d’exploration de wolframite de Shyorongi, couvrant trente-deux kilomètres carrés dans le district de Rulindo, ainsi que d’une licence d’exploitation et de traitement minéral (Rwanda Mines, Petroleum and Gas Board, 2026). Pour sa part, le groupe Almonty conserve la majorité de contrôle fixée à soixante-quinze pour cent, consolidant par là même son statut d’opérateur privé prépondérant dans l’extraction et l’affinage du tungstène à l’échelle internationale grâce à son portefeuille d’actifs s’étendant de la mine de Panasqueira au Portugal au gisement géant de Sangdong en Corée du Sud.
Le modèle d’affaires adopté par la coentreprise Almonty Rwanda ne repose pas immédiatement sur la mise en valeur exclusive d’une mine géante en sous-sol, mais adopte une démarche d’intégration progressive et pragmatique. Dans sa phase initiale, la société conjointe est autorisée à collecter, agréger et valoriser le minerai brut, les pré-concentrés ainsi que les résidus de lavage artisanaux produits par les détenteurs de permis miniers existants sur le territoire rwandais (Mining Weekly, 2026). Cette stratégie d’approvisionnement immédiat s’appuie sur le déploiement d’unités mobiles de traitement chimique et mécanique à proximité des bassins d’extraction artisanaux, incluant des spirales de concentration, des tables secouuses et des séparateurs magnétiques destinés à élever rapidement la teneur en trioxyde de tungstène WO3 des exportations avant l’édification d’une infrastructure industrielle permanente. L’accord prévoit qu’une convention ultérieure d’investissement déterminera les modalités de construction d’une usine centralisée d’affinage capable d’élaborer du paratungstate d’ammonium, confirmant ainsi que la capacité de transformation locale avancée demeure pour l’instant à l’état de projet conditionnel (Reuters, 2026).
L’analyse de cette trajectoire par étapes révèle une volonté d’optimiser les flux de trésorerie à court terme tout en captant la production existante d’un réseau étendu de petits exploitants artisanaux. La gouvernance rwandaise du secteur minier, incarnée par le Rwanda Mines, Petroleum and Gas Board, s’engage à faciliter les relations commerciales entre Almonty Rwanda et les coopératives locales, garantissant ainsi un approvisionnement continu en matière première (New Times Rwanda, 2026). Néanmoins, cette architecture pose d’emblée la question fondamentale de la provenance réelle des volumes agrégés sur le terrain. L’agrégation de résidus et de minerais issus de multiples petites concessions disperse inévitablement les points de collecte, complexifiant la traçabilité physique des lots et créant un environnement propice au mélange d’approvisionnements d’origines diverses avant toute transformation industrielle intermédiaire.
L’impératif réglementaire américain de 2027 et la recomposition des approvisionnements de défense
La concrétisation de ce partenariat américano-canadien et rwandais trouve son impulsion décisive dans le cadre géopolitique global tracé par la diplomatie de Washington. Le gouvernement américain a directement encouragé la mise en relation des parties dans le cadre de l’Accord-cadre pour la prospérité économique partagée signé en 2025 entre les États-Unis et le Rwanda, offrant un soutien politique et institutionnel de haut niveau sans toutefois engager de fonds publics directs dans la phase initiale (S&P Global Commodity Insights, 2026). Cet empressement diplomatique s’explique par la vulnérabilité extrême des industries de défense occidentales envers un métal dont la République populaire de Chine détient plus de quatre-vingts pour cent de la production primaire et plus de quatre-vingt-cinq pour cent des capacités de raffinage mondial (United States Geological Survey, 2026).
L’élément déclencheur majeur de cette restructuration industrielle réside dans l’entrée en vigueur imminente, fixée au premier janvier 2027, de la réglementation fédérale américaine sur les acquisitions de défense, connue sous la référence DFARS 252.225-7052 et issue des récentes lois d’autorisation de la défense nationale promulguées par le Congrès des États-Unis (United States Department of Defense, 2026). Cette disposition légale interdit de manière absolue au Pentagone et aux équipementiers militaires américains d’acquérir des armes, munitions, blindages ou composants aéronautiques contenant du tungstène extrait, raffiné, séparé ou fondu dans des pays dits couverts, à savoir la Chine, la Russie, la Corée du Nord et l’Iran. La modification réglementaire de 2027 étend le périmètre de contrôle à l’ensemble de la chaîne de valeur en amont, imposant aux fournisseurs d’apporter la preuve d’une traçabilité irréprochable depuis la mine d’origine jusqu’au produit fini, y compris pour les matériaux issus du recyclage industriel.
L’urgence opérationnelle pour le Département de la Défense des États-Unis consiste donc à bâtir, en dehors de la sphère d’influence directe de Pékin, une chaîne d’approvisionnement totalement intégrée et conforme aux exigences strictes de leurs forces armées. Le tungstène, caractérisé par son point de fusion exceptionnel à 3\ 422^\circ\text{C} et sa densité remarquable de 19,25\text{ g/cm}^3, constitue un élément irremplaçable pour la fabrication des obus de pénétration à énergie cinétique, des poudres métalliques de haute densité pour la fabrication additive militaire, des tuyères de missiles et des alliages pour turbines aéronautiques (Center for Strategic and International Studies, 2025). Dans cette perspective, le groupe Almonty, sous la direction de son président-directeur général Lewis Black, cherche à faire du Rwanda un hub régional d’agrégation et de pré-traitement capable de fournir de la wolframite certifiée aux fonderies occidentales, contournant ainsi le verrou chinois avant l’échéance fatidique de 2027.
Le paradoxe de la traçabilité et le risque d’un blanchiment institutionnalisé des minerais congolais
C’est précisément dans le maillage de cette diplomatie des ressources que surgit le risque stratégique le plus lourd pour la République démocratique du Congo. L’histoire récente de la région des Grands Lacs démontre que la cartographie des exportations minérales des pays transitaires ne correspond pas toujours à la réalité géologique et extractive de leurs sous-sols nationaux. Alors que la RDC recèle des gisements exceptionnels de wolframite de haute qualité dans les provinces du Nord-Kivu, du Sud-Kivu et du Maniema, les capacités d’exportation historiques du Rwanda ont régulièrement affiché des volumes disproportionnés par rapport aux réserves prouvées de ses propres concessions (Group of Experts on the DRC, 2025).
L’établissement d’une structure d’agrégation de minerais artisanaux à proximité immédiate de la frontière congolaise crée un risque majeur de captation et de blanchiment des ressources de la RDC sous couvert d’une certification rwandaise renouvelée. Les réseaux de contrebande transfrontalière, alimentés par l’instabilité sécuritaire récurrente dans l’est de la RDC et par l’emprise territoriale de groupes armés non étatiques, continuent d’acheminer clandestinement des quantités importantes de minerai de tungstène congolais vers le territoire rwandais (Global Witness, 2025). En intégrant ces flux informels dans des centres d’achat régionaux pour les agréger à la production locale de Shyorongi, la coentreprise Almonty Rwanda pourrait involontairement ou structurellement servir de mécanisme de nettoyage pour des minerais soustraits à la souveraineté congolaise.
Sur le plan géoéconomique, le soutien politique de Washington à la filière rwandaise consacre une asymétrie profonde au détriment direct de Kinshasa. Pendant que la République démocratique du Congo subit l’agression sécuritaire, l’occupation de territoires miniers et la désorganisation de ses chaînes logistiques à l’est, le Rwanda se positionne auprès des marchés occidentaux comme un partenaire vertueux, technologique et sécurisé pour l’approvisionnement en matériaux de défense (OECD, 2025). Ce glissement stratégique prive l’État congolais des recettes fiscales, des redevances minières et des devises légitimes associées à l’extraction du tungstène, tout en transférant au Rwanda la captation de la valeur ajoutée liée au premier traitement industriel du minerai. La traçabilité exigée par la norme américaine DFARS risk ainsi d’aboutir à un résultat paradoxal en certifiant comme éthique et conforme du matériel dont la matière première d’origine a été extraite du sol congolais sans taxation ni consentement souverain.
Recommandations stratégiques et prospective de sécurité pour la RDC
Face à ce redéploiement industriel et diplomatique à ses frontières orientales, la République démocratique du Congo ne peut demeure dans une posture de contestation passive ou de simple protestation verbale. Le gouvernement congolais doit déployer une stratégie de riposte intégrée, combinant la reprise en main du contrôle physique des gisements, la modernisation des mécanismes de certification scientifique et une offensive diplomatique ciblée auprès des autorités régulatrices et des acheteurs occidentaux.
La priorité absolue de la République démocratique du Congo réside dans la restauration de l’autorité de l’État sur les sites d’extraction de 3T, c’est-à-dire l’étain, le tantale et le tungstène, dans les bassins de Masisi, Walikale, Kalehe, Kailo et Punia. Cette reprise de contrôle physique exige le redéploiement et le renforcement des unités spécialisées de la Police des mines, l’assainissement complet des chaînes de commandement local et l’expulsion rigoureuse des réseaux marchands illicites exerçant à proximité des périmètres d’exploitation (Ministère des Mines de RDC, 2025). Parallèlement, l’État congolais doit moderniser son propre système de traçabilité en intégrant des technologies avancées de marquage chimique et de caractérisation géochimique par ablation laser et spectrométrie de masse, rendant techniquement possible la détection de la signature isotopique unique de la wolframite congolaise en cas d’injection frauduleuse dans les circuits d’exportation rwandais.
Sur le plan de la diplomatie géoéconomique, le gouvernement congolais doit interpeller formellement le Département de la Défense des États-Unis, le Département d’État et le Government Accountability Office sur la compatibilité réelle du projet Almonty–Rwanda avec les exigences juridiques de la norme DFARS 252.225-7052. La RDC doit exiger que les audits de conformité imposés aux équipementiers de défense américains incluent des vérifications géologiques indépendantes comparant les capacités extractives réelles du sous-sol rwandais aux volumes totaux exportés (United States Government Accountability Office, 2025). Enfin, la RDC doit accélérer l’implantation de ses propres infrastructures de traitement centralisé dans les provinces orientales ou dans des zones économiques spéciales dédiées, en offrant des incitations fiscales attractives aux investisseurs internationaux désireux d’implanter des usines d’affinage directement sur le sol congolais, garantissant ainsi une chaîne de valeur véritablement souveraine, transparente et éthique.
En clair, l’alliance nouée entre le groupe Almonty et le gouvernement rwandais constitue une démonstration éclatante de la primauté des enjeux de sécurité nationale sur les simples considérations marchandes dans la gestion des minerais critiques mondialisés. En exploitant la fenêtre d’opportunité géopolitique créée par le durcissement des règles d’approvisionnement du Pentagone pour 2027, le Rwanda confirme sa capacité à se positionner comme un verrou logistique et industriel incontournable pour les industries de défense occidentales. Pour la République démocratique du Congo, cette évolution constitue un signal d’alarme d’une gravité exceptionnelle. Sans une reprise en main vigoureuse de la sécurité de ses gisements orientaux, sans une traçabilité technologique infalsifiable et sans une volonté politique d’industrialisation locale, la RDC risque de voir sa richesse minérale continuer d’alimenter la puissance économique de ses voisins tout en restant confinée dans un rôle de périphérie extractive vulnérable. L’affirmation de la souveraineté congolaise passe désormais par la capacité de l’État à transformer son potentiel géologique exceptionnel en un pouvoir de négociation geopolitique autonome, respecté et prospère sur la scène internationale.
Sources et références bibliographiques
- Agence Internationale de l’Énergie. (2026). Critical Minerals Market Report and Defense Supply Chain Vulnerabilities. Paris, Publications de l’AIE.
- Almonty Industries. (2026). Binding Agreement Signed for Tungsten Joint Venture in Rwanda. Dillon, Almonty Press Release.
- Center for Strategic and International Studies. (2025). Tungsten and National Defense — Securing the Supply Chain Beyond China. Washington, CSIS Reports.
- Global Witness. (2025). Laundering Minerals — Supply Chain Contamination in the African Great Lakes Region. Londres, Global Witness Publications.
- Group of Experts on the DRC. (2025). Final Report of the Group of Experts Submitted in Accordance with Resolution 2738. New York, United Nations Security Council.
- Mining Weekly. (2026). US Miner Signs Rwanda Tungsten Deal to Expand Western Supply. Johannesburg, Creamer Media.
- Ministère des Mines de RDC. (2025). Rapport de cartographie des sites miniers d’étain et de wolframite dans les provinces de l’Est. Kinshasa, Gouvernement de la RDC.
- New Times Rwanda. (2026). Tungsten — Rwanda and US Firm Partner in Mineral Processing and Collection. Kigali, The New Times Publishing.
- OECD. (2025). OECD Due Diligence Guidance for Responsible Supply Chains of Minerals from Conflict-Affected and High-Risk Areas. Paris, OECD Publishing.
- Reuters. (2026). Almonty Secures Stake in Rwanda Tungsten Venture Ahead of US Defense Rule Changes. Londres, Thomson Reuters.
- Rwanda Mines, Petroleum and Gas Board. (2026). Strategic Partnership with Almonty Industries for Tungsten Value Addition. Kigali, RMB Official Announcement.
- S&P Global Commodity Insights. (2026). US Rwanda Framework and Critical Minerals Traceability. Londres, S&P Global.
- United States Department of Defense. (2026). Defense Federal Acquisition Regulation Supplement — DFARS 252.225-7052 Restriction on Acquisition of Certain Magnets, Tantalum, and Tungsten. Washington, Department of Defense.
- United States Geological Survey. (2026). Mineral Commodity Summaries — Tungsten Statistics. Reston, USGS.
- United States Government Accountability Office. (2025). Conflict Minerals — Analysis of Due Diligence and Supply Chain Audits. Washington, GAO Reports.