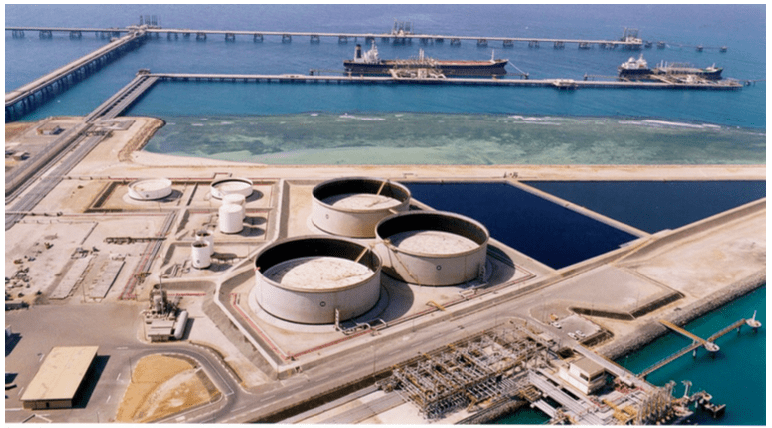
 Photographie aérienne dʼillustration du port de Yanbu – Sabq . Elle ne représente pas directement les dommages causés à lʼoléoduc.

L’escalade au Moyen-Orient et la neutralisation de la voie de contournement saoudienne
L’écosystème énergétique mondial traverse une phase de perturbation systémique majeure. En ce 16 septembre 2026, alors que le cours du pétrole brut Brent d’Europe du Nord se maintient aux environs de108 dollars le baril malgré un fléchissement conjoncturel attribué à une hausse inattendue des stocks commerciaux américains, la structure logistique de l’offre internationale subit des contraintes inédites. La suspension formelle des chargements pétroliers au terminal saoudien de Yanbu, situé sur la mer Rouge, fait suite à une attaque d’envergure contre l’oléoduc Est-Ouest dénommé Petroline. Cet ouvrage d’art stratégique de1200 kilomètres, doté d’une capacité nominale d’acheminement comprise entre5 et7 millions de barils par jour, constituait la clef de voûte du dispositif saoudien visant à affranchir ses exportations de la dépendance au détroit d’Ormuz (Saudi Aramco, 2026). La paralysie du terminal de Yanbu détruit l’illusion d’une étanchéité des voies terrestres face aux risques géopolitiques régionaux. En réaction immédiate, la compagnie nationale Saudi Aramco s’efforce de réorienter une partie de ses volumes destinés au marché asiatique par le biais d’opérations de transbordement de navire à navire au large du port omanais de Sohar, dans le golfe d’Oman (S&P Global Commodity Insights, 2026). Toutefois, cette solution d’urgence ne saurait remplacer la fluidité d’un terminal maritime structuré. Le transbordement en haute mer introduit des délais opérationnels importants, accroît substantiellement les coûts d’assurance maritime et plafonne physiquement les volumes transférables. Parallèlement, la dégradation sécuritaire dans le détroit d’Ormuz se confirme par les relevés précis du trafic maritime. Le 15 septembre 2026, seuls quatre navires de haut bord ont franchi ce goulot d’étranglement mondial, contre une moyenne historique observée de dix-huit passages quotidiens. Cette contraction de plus de 77% du transit maritime dans Ormuz, combinée aux divergences profondes quant aux délais réels de remise en état de l’oléoduc Est-Ouest — dont les estimations s’étendent de quelques semaines à plusieurs mois —, installe le marché mondial dans une prime de risque géopolitique structurelle et durable (Agence Internationale de l’Énergie, 2026).
La mutation de la crise
L’analyse purement quantitative du prix du baril de brut masque une transformation plus pernicieuse de la crise actuelle, à savoir le déplacement du centre de gravité des tensions vers le marché des produits raffinés finis, et plus particulièrement des distillats moyens. Les contrats à terme sur le gazole et le diesel en Europe ont atteint des sommets historiques, traduisant une divergence accrue entre le cours du pétrole brut et la valeur marchande des carburants immédiatement consommables par l’appareil productif mondial (Clarksons Research, 2026). Cette distorsion s’explique en premier lieu par la rigidité structurelle de l’appareil de raffinage mondial. Les raffineries européennes et asiatiques, déjà contraintes par des cycles de maintenance complexes et des normes environnementales strictes, peinent à traiter des bruts de remplacement dont les caractéristiques physico-chimiques, notamment la densité API et la teneur en soufre, diffèrent des bruts saoudiens habituels. En deuxième lieu, l’allongement forcé des routes maritimes participe au renchérissement des coûts logistiques. Le contournement de la mer Rouge et du canal de Suez par le cap de Bonne-Espérance pour le transport de produits finis ajoute entre dix et quatorze jours de mer pour les navires-cisernes. Cet allongement captive une part considérable de la flotte mondiale de navires de classe moyenne et grande capacité, générant une hausse foudroyante des taux de fret maritime. Enfin, la spéculation sur les marges nettes de raffinage du diesel reflète la crainte d’une pénurie physique de carburants moteurs dans les économies fortement dépendantes des importations industrielles. Cette crise spécifique des distillats touche de plein fouet le continent africain, dont les capacités de raffinage local demeurent dramatiquement déficitaires par rapport à sa consommation intérieure globale. L’Afrique subsaharienne se trouve ainsi contrainte d’importer du gazole raffiné à des prix incorporant simultanément le cours élevé du brut, la marge de raffinage maximale captée par les producteurs internationaux et un surcoût de fret maritime exceptionnel (Banque Africaine de Développement, 2025).
Les répercussions macroéconomiques et sectorielles en République démocratique du Congo
Pour la République démocratique du Congo, la pérennisation d’un baril de Brent au-dessus de 100 dollars couplée à l’envolée des prix du diesel constitue un choc asymétrique d’une sévérité extrême. Bien que le pays produise du pétrole brut au niveau de son bassin côtier de Muanda, l’absence totale de capacité opérationnelle de raffinage national contraint la nation à réimporter la quasi-totalité de sa consommation en produits finis. En effet, l‘approvisionnement pétrolier de la République démocratique du Congo repose sur deux corridors logistiques majeurs, tous deux directement exposés aux secousses mondiales. Au niveau du corridor Ouest desservant le Bas-Congo et Kinshasa, les produits pétroliers transitant par les terminaux maritimes de Matadi et Boma subissent de plein fouet l’augmentation des taux de fret de l’Atlantique et le renchérissement du transport routier ou ferroviaire vers la capitale. D’un autre côté, le corridor Est et Sud, approvisionnant le Grand Katanga et le Grand Kivu, dépend quasi exclusivement des importations en provenance de l’océan Indien via les ports de Dar es Salaam en Tanzanie, de Mombasa au Kenya et des axes d’Afrique australe. L’engorgement du golfe d’Oman et la perturbation des routes maritimes de l’océan Indien affectent directement le coût rendu du mètre cube de gazole à la frontière stratégique de Kasumbalesa. De plus, l‘industrie extractive congolaise, moteur principal de la croissance du Produit Intérieur Brut et source essentielle de devises pour la nation, présente une sensibilité critique au coût du gazole. L’exploitation des gisements de cuivre et de cobalt à ciel ouvert nécessite l’usage continu d’engins lourds de chantier et de flottes de camionnage à très haute consommation de carburant (Ministère des Mines de RDC, 2025). En outre, le déficit structurel de desserte en énergie électrique fourni par la Société Nationale d’Électricité oblige les opérateurs miniers à faire tourner en permanence des centrales génératrices thermiques de grande puissance. Une augmentation soutenue du prix du gazole raffiné élève immédiatement le coût de revient de la tonne de minerai produite. Cette hausse des charges d’exploitation détériore la rentabilité des entreprises minières et menace de contracter les recettes fiscales et domaniales attendues par le Trésor public.
Par ailleurs, en République démocratique du Congo, la structure des prix des produits pétroliers est régie par un mécanisme administratif fixant la grille tarifaire à la pompe. Lorsque les cours internationaux s’envolent, le gouvernement se trouve confronté à un dilemme de politique économique à haute tension. L’option d’un ajustement mécanique consistant à répercuter la hausse mondiale sur le prix du litre à la pompe déclenche une onde d’inflation immédiate sur le coût des transports urbains et sur le prix des denrées alimentaires de base, risquant de raviver les tensions sociales dans les grands centres urbains. Inversement, l’option de la subvention par le biais du mécanisme des Pertes et Manques à Gagner contraint l’État à bloquer artificiellement les prix à la pompe tout en accumulant de lourdes créances envers les sociétés de distribution pétrolière (Ministère de l’Économie Nationale de RDC, 2025). Cette accumulation des impayés d’État menace d’entraîner des ruptures de stock physiques par incapacité des distributeurs à renouveler leurs lettres de crédit auprès des traders internationaux. Il en résulte une pression considérable sur les réserves de change de la Banque Centrale du Congo et un risque accentué de dépréciation du Franc Congolais sur le marché des changes (Banque Centrale du Congo, 2026).
Recommandations stratégiques
Face à cette crise géopolitique dont la durée s’annonce prolongée, les autorités de la République démocratique du Congo doivent sortir d’une posture de gestion de crise réactive pour adopter un plan de sécurisation stratégique fondé sur trois horizons temporels complémentaires. La première priorité réside dans l’établissement d’un contrôle physique rigoureux des réserves nationales de gazole et d’essence disponibles dans les dépôts de SEP Congo et des opérateurs privés sur l’ensemble des réseaux Ouest, Sud et Est. Cette cartographie en temps réel doit prévenir la rétention spéculative et garantir une autonomie minimale de quarante-cinq jours de consommation nationale. Dans le même temps, une réforme ciblée du mécanisme de subvention s’impose afin d’abandonner le soutien généralisé au carburant, lequel profite de manière disproportionnée aux consommations non productives. L’État doit réorienter les ressources budgétaires exclusivement vers le soutien au transport public de masse, à l’acheminement des denrées agricoles de première nécessité et aux services médicaux d’urgence. Enfin, la Banque Centrale du Congo doit anticiper le soutien aux lignes de crédit en devises des importateurs pétroliers afin de prévenir tout décrochage de la monnaie nationale. À moyen terme, la République démocratique du Congo doit accélérer la diversification de ses corridors d’approvisionnement en concluant des accords stratégiques multilatéraux. La montée en puissance du corridor de Lobito et l’extension des capacités de raffinage en Angola voisin offrent une opportunité géographique unique pour orienter une part des approvisionnements vers des circuits plus courts et soustraits aux convulsions du Moyen-Orient. Parallèlement, l’État a le devoir de financer la modernisation et l’extension des infrastructures publiques de stockage pétrolier afin de constituer une véritable réserve stratégique nationale capable de lisser les chocs de prix internationaux. Et à long terme, la véritable souveraineté de la République démocratique du Congo repose sur la substitution progressive des hydrocarbures importés par la mise en valeur de son potentiel hydroélectrique et solaire. Le développement de micro-centrales et de moyennes centrales hydroélectriques à proximité des bassins miniers, couplé à l’installation de parcs solaires industriels, constitue la seule réponse structurelle à l’inflation des coûts énergétiques. De plus, l’attribution des nouveaux blocs pétroliers congolais doit être conditionnée à des obligations de transformation locale partielle ou à des prises de participation stratégiques de l’État dans les raffineries émergentes d’Afrique centrale et australe.
Sources et références bibliographiques
- Agence Internationale de l’Énergie. (2026). Oil Market Report — September 2026 Analysis. Paris : AIE Publications.
- Banque Africaine de Développement. (2025). Perspectives économiques en Afrique — Sécurité énergétique et vulnérabilités logistiques. Abidjan : BAD.
- Banque Centrale du Congo. (2026). Rapport sur l’évolution économique et monétaire de la RDC. Kinshasa : BCC.
- Clarksons Research. (2026). Shipping Intelligence Weekly — Product Tanker Market & Freight Volatility. Londres : Clarksons.
- Ministère de l’Économie Nationale de RDC. (2025). Évaluation du mécanisme de suivi des Pertes et Manques à Gagner dans le secteur pétrolier. Kinshasa : Gouvernement de la RDC.
- Ministère des Mines de RDC. (2025). Rapport d’impact des coûts énergétiques sur l’exploitation minière au Haut-Katanga et Lualaba. Kinshasa : Gouvernement de la RDC.
- S&P Global Commodity Insights. (2026). Middle East Supply Disruptions and STS Workarounds in Sohar. Londres : S&P Global.
- Saudi Aramco. (2026). Operational Update on Petroline and Red Sea Terminals. Dhahran : Saudi Arabian Oil Company.